Банки Казахстана в Threads: что показало исследование 13 948 упоминаний
Блокировки и списания средств являются главными темами жалоб. При этом пользователи выбирают разные банки под конкретные
Сколько банков Казахстана попало в исследование упоминаний в Threads?
В Казахстане на 2026 год действует 20 банков второго уровня с активной лицензией. У 11 из них нашелся заметный публичный объём обсуждений в Threads.
В выборку вошли Halyk Bank, Kaspi, ForteBank, Freedom Bank, Bereke Bank, Bank RBK, Home Credit Bank, Евразийский банк, Bank CenterCredit, Нурбанк и Altyn Bank. Остальные девять являются в основном банками узкой специализации (государственный жилищный Отбасы банк, исламский Al-Hilal, корпоративные банки с иностранным капиталом) и не были так часто упомянуты.
13 948 публичных упоминаний
11 банков в выборке
12 месяцев наблюдения
Период: сентябрь 2025 - август 2026. Методология: net sentiment = доля позитивных упоминаний минус доля негативных, от −100 до +100; нейтральные и информационные записи исключены из расчёта.
Основные проблемы клиентов банков
Какая тема вызывает больше всего негатива у клиентов казахстанских банков?
Блокировки и списания средств - тема номер один по резонансу. Упомянута в контексте всех 11 банков без исключения и собрала 109 542 лайка негатива. Это больше, чем у любой другой темы рынка.
92% упоминаний внутри этой темы были искренне негативными. Клиенты возмущены тем, что «списали - не объяснили». В отличие от кэшбэка с долей негатива 39%, где его можно снизить, повысив процент вознаграждения, здесь у банков нет такого простого рычага. Клиент хочет узнать, что случилось с его деньгами, а не получить компенсацию бонусами.
Какая главная жалоба на банкоматы у банков Казахстана?
И вновь одна и та же во всех 11 банках: банкомат не зачисляет внесённые наличные - 304 упоминания, 76% негатива, 63 526 лайков негатива.
Жалобы заметнее у крупнейших банков просто из-за общего объёма разговора о них. Проблема не эксклюзивна для отдельных банков, это подтверждено по всем 11. В мире 64% банковских клиентов тоже идут в отделение именно тогда, когда цифровые каналы не справились с проблемой (Capgemini, Banking Top Trends 2026). Отделение остаётся «последней инстанцией», и именно поэтому ошибка там бьёт особенно сильно.
Мошенничество в Threads - проблема одного банка или всего рынка Казахстана?
Жалобы на мошенничество и сбои в приложении встречаются у клиентов каждого банка независимо от размера. Это, можно сказать, входной билет в категорию «банк», а не отличие одного банка от другого. Поэтому эта проблмеа - угроза для всего рынка.
Тема мошенничества и безопасности - 702 упоминания, 71% негатива, вторая по резонансу тема рынка. Похожая картина в теме «Приложение/техника» (915 записей, 52% негатива: зависания, ошибки, неудобный интерфейс).
Клиенты казахстанских банков злятся или разочарованы? В чём разница?
Разочарование (18.5% эмоционального фона рынка) почти в полтора раза больше гнева (12.5%). Клиенты банков Казахстана в Threads чаще растеряны, чем агрессивны.
Этот вывод меняет то, как банку лучше делать в ответ на жалобы. Гнев часто снимают извинениями, разочарование же - только предсказуемостью процесса. Ни один из трёх самых массовых запросов рынка не связан со скидкой или компенсацией. Люди просят объяснение причины списания или статус операции.
Как клиенты выбирают банки под свои задачи?
Сколько клиентов банков Казахстана пользуются сразу несколькими банками?
Каждый четвёртый - 26% оценочных упоминаний рынка приходится на клиентов, которые держат счета сразу в нескольких банках одновременно.
26% - рынка - клиенты с несколькими банками сразу
+20 - net у Forte и Home Credit в роли «второго банка» - против −21 в среднем
39% - средний негатив по кэшбэку
Реальный маршрут одного клиента: зарплата в Kaspi, снятие на карту Home Credit ради кэшбэка на АЗС, депозит в Bereke, рассрочки в Halyk Market.
Практический вывод для банков, которые не Kaspi и не Halyk: оффер с посылом «добавь нас вторым» может сработать более эффективно, чем призыв полностью сменить банк.
К какому банку в Казахстане клиенты советуют идти с какой задачей?
В Threads публикациях, прямо в комментариях и ответах на чужие вопросы, клиенты сами, без подсказки, советуют друг другу конкретные банки для выполнения конкретных задач.
Рекомендации из постов-советов в Threads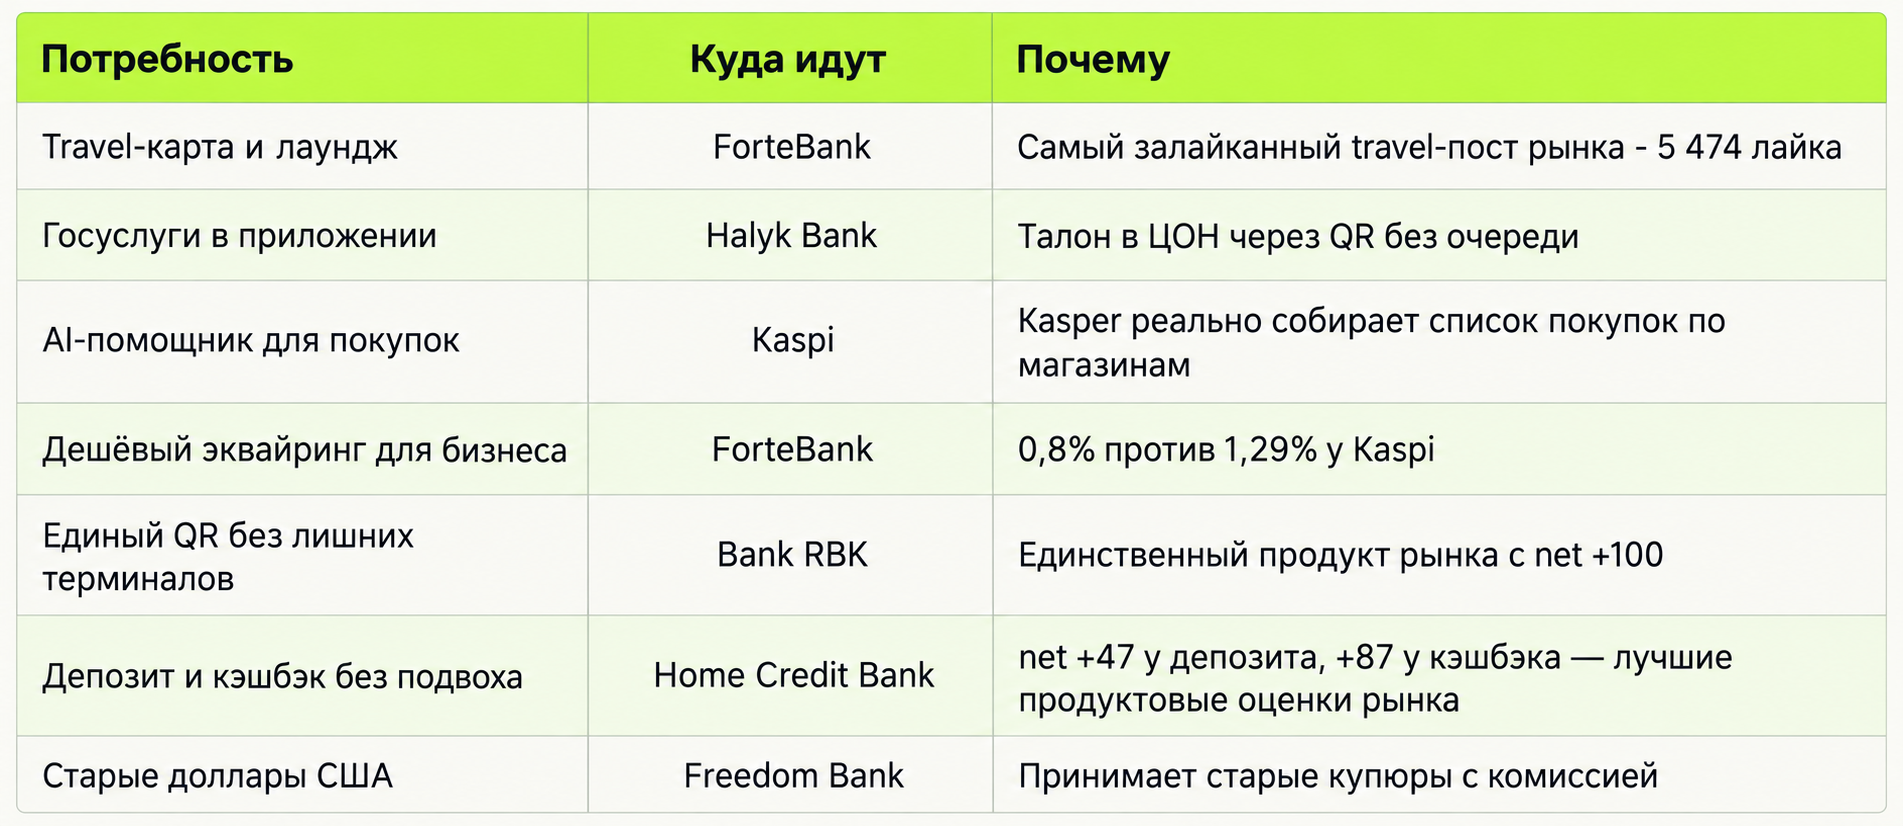 Таблица построена на постах-рекомендациях, а не на интерпретации - почти каждая строка имеет прямую цитату в датасете.
Как быстро клиенты казахстанских банков реагируют на смену условий?
Практически мгновенно. Когда один из банков поднял порог для бесплатного входа в бизнес-залы, первые вопросы клиентов появились в Threads в тот же день.
Threads работает словно живой датчик настроения рынка. Коллективный разум клиентов зачастую обгоняет официальную коммуникацию банков. Это не разовое наблюдение, так как тот же принцип применим на постоянной основе. Сигнал о смене настроения виден раньше, чем он превращается в поток обращений в поддержку или в отток клиентов.
Насколько банковский рынок Казахстана соответствует мировым трендам 2026 года?
Локальные находки исследования - частный случай нескольких мировых трендов банковской сферы. В мире 64% клиентов говорят, что мобильное приложение не решает их обращение быстро. В Казахстане главный запрос рынка («объясните») тоже не решён ни одним приложением.
59% топ-менеджеров банков в мире обеспокоены ростом мошенничества с идентификацией. В Казахстане мошенничество входит в топ-темы у всех 11 банков без исключения.
Источники мировых показателей: Unblu «CX Trends in Banking» 2026, Capgemini «Banking Top Trends» 2026, Zendesk «CX Trends» 2026, Gartner via FintechFutures 2026.
Вывод
Исходя из обсуждения банков в Threads видно, что клиентам прежде всего важны выгодные условия, понятная коммуникация и предсказуемый сервис. При возникновении проблемы, пользователи хотят знать причину, статус операции и порядок её решения. Разные банки могут выполнять разные роли для одного потребителя. Один удобен для повседневных платежей, другой подходит для кэшбэка, депозитов или путешествий.
Для банков анализ таких обсуждений помогает увидеть повторяющиеся вопросы, понять задачи клиентов, тональность реакции на различные кампании и изменение условий. Исследование gro.now показывает, как публичная обратная связь может стать основой для улучшения сервиса, создания гиптоез и разработки предложений под конкретные потребности пользователей.